LemFi

Capturas de pantalla
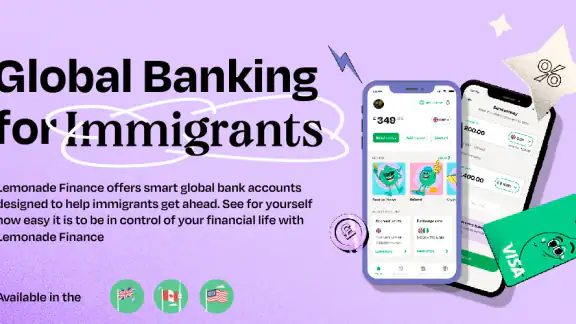
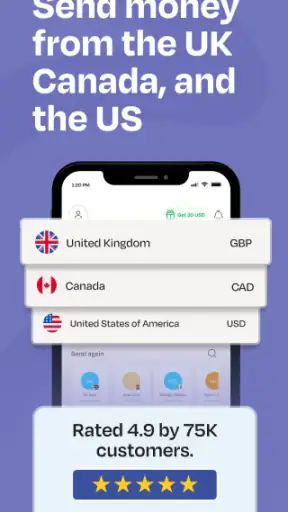
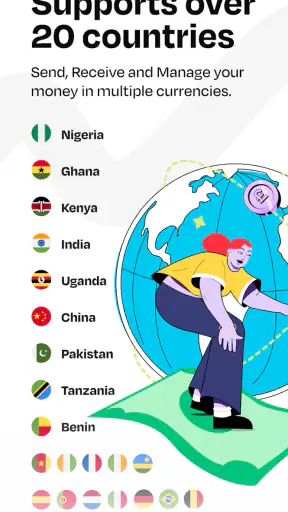
Detalles
- Valoración
- 103.00 reseñas
- Versión
- 26.34.0
- Desarrollador
- Pomelo Technology Inc
Análisis de Norviv
Cuando una aplicación financiera promete facilitar los pagos internacionales, la primera impresión suele depender menos del diseño que de un detalle muy concreto: que el proceso funcione justo cuando lo necesitas. Con LemFi, mi experiencia gira alrededor de esa idea. Es una app de finanzas desarrollada por Pomelo Technology Inc, pensada para quienes necesitan manejar pagos con una dimensión internacional sin convertir cada operación en una tarea interminable.
La propuesta resulta especialmente interesante para personas que envían dinero, reciben fondos o mantienen vínculos económicos con otro país. No la veo como una herramienta para sustituir todas las funciones de un banco tradicional, sino como una opción enfocada en hacer más llevaderas ciertas operaciones transfronterizas. Esa diferencia importa: si buscas una cuenta completa para todos tus productos financieros, quizá debas mirar alternativas más amplias; si tu problema habitual son los pagos internacionales, aquí hay una aplicación que merece una prueba cuidadosa.
Está disponible gratis y tiene una valoración media de 3,8 con más de sesenta mil valoraciones, una señal de que ha conseguido una base de usuarios considerable, aunque también indica que la experiencia no es idéntica para todo el mundo. Supera el millón de instalaciones y mantiene una clasificación de contenido PEGI 3. La versión que he tomado como referencia es la 26.34.0, compatible con dispositivos que utilizan Android 7.0 o superior.
El punto donde más fácilmente se atasca la experiencia
El lugar más delicado no suele ser tocar un botón, sino llegar preparado al momento en que la aplicación necesita comprobar que la cuenta y la operación corresponden realmente a la persona que las utiliza. En cualquier servicio financiero internacional, los datos personales, la información del destinatario y el contexto del pago deben coincidir. Un pequeño error de escritura puede provocar que una operación tarde más, quede pendiente o requiera una revisión adicional.
Por eso, yo evitaría empezar una transferencia con prisas, especialmente desde una conexión inestable o mientras cambio continuamente entre aplicaciones para buscar datos. Es mejor reunir antes la información necesaria y revisar cada campo con calma. Una dirección incompleta, un nombre escrito de forma distinta o unos datos bancarios copiados con espacios sobrantes pueden convertirse en una fuente de confusión, aunque el problema no esté en LemFi.
También conviene distinguir entre tres situaciones que visualmente pueden parecer iguales: una pantalla que tarda en cargar, una operación que necesita revisión y un pago que todavía no ha terminado su recorrido. Cerrar la aplicación de inmediato no siempre ayuda. En mi caso, la reacción más sensata es comprobar primero si el estado de la operación cambió, conservar cualquier referencia visible y evitar iniciar una segunda operación idéntica por miedo a que la primera no se haya registrado.
Ese último consejo es más importante de lo que parece. Cuando alguien ve una pantalla congelada después de confirmar, puede pensar que debe repetir el proceso. Si la primera solicitud sí llegó a registrarse, el intento duplicado puede crear una situación más difícil de interpretar. Antes de volver a tocar el botón, conviene actualizar la vista, revisar el historial disponible y comprobar el saldo o el estado mostrado dentro de la cuenta.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
Qué revisar antes de crear una operación
Mi rutina empieza con una comprobación sencilla: confirmar que estoy usando la cuenta correcta y que los datos del destinatario pertenecen a la persona adecuada. En pagos internacionales, el autocompletado del teléfono puede seleccionar un contacto equivocado o una copia antigua de los datos. No culparía a la aplicación por ese tipo de error; es una parte del flujo que depende mucho de la atención del usuario.
Después revisaría la moneda y el importe antes de confirmar. La cifra que introduzco debe ser la que realmente quiero enviar, no una cantidad calculada mentalmente a partir de una conversión aproximada. Si estoy ayudando a un familiar con un gasto concreto, le pido que me confirme el importe y el destinatario en el mismo momento. Así reduzco la posibilidad de corregir una operación después de enviarla, algo que en servicios financieros nunca debe darse por hecho.
Otro punto práctico es mantener la aplicación actualizada desde la tienda correspondiente. La versión 26.34.0 es la referencia actual indicada para este análisis, y utilizar una versión antigua puede complicar la comparación entre lo que veo en pantalla y la ayuda disponible. No significa que cada actualización resuelva todos los problemas, pero sí evita investigar un comportamiento que quizá ya cambió.
El sistema operativo también cuenta. LemFi requiere Android 7.0 o superior, así que un teléfono antiguo puede quedar fuera de compatibilidad. Si la aplicación no instala, se cierra o no aparece como disponible, comprobar primero la versión del sistema es más útil que reinstalar repetidamente. En un dispositivo compatible, además, dejar espacio libre y reiniciar antes de una operación importante puede eliminar fallos temporales relacionados con el propio teléfono.
Una preparación que evita muchos intentos fallidos
Yo separaría la preparación de la ejecución. Primero abriría la aplicación con una conexión estable, revisaría que la sesión esté activa y comprobaría los datos que voy a utilizar. Solo después iniciaría el pago. Esta separación parece lenta, pero resulta más segura que rellenar todo mientras estoy en una red pública, con poca batería o entrando y saliendo de otras aplicaciones.
También recomiendo no depender de una captura de pantalla antigua para copiar información. Los datos de un destinatario pueden haber cambiado y una imagen no siempre deja claro qué campo corresponde a cada valor. Es preferible verificar la información directamente con la persona que recibe el dinero y pegarla con cuidado. El consejo es especialmente útil cuando se trata de un familiar que vive en otro país y utiliza una cuenta distinta de la habitual.
Un escenario cotidiano sería el de alguien que trabaja en un país y mantiene gastos familiares en otro. Antes de enviar dinero, esa persona puede abrir LemFi, confirmar el destinatario, comprobar el importe, revisar la pantalla final y guardar la referencia de la operación. Si después el familiar dice que aún no lo ve, la referencia permite hablar de un caso concreto en lugar de empezar otra transferencia sin saber qué ocurrió con la primera.
Este método también ayuda a responder una duda habitual: ¿se puede usar sin entender todos los detalles financieros? La interfaz puede simplificar el proceso, pero la responsabilidad de revisar el importe, la moneda y el receptor sigue siendo del usuario. Yo no enviaría dinero basándome únicamente en que el flujo parece sencillo. En una aplicación financiera, la facilidad de uso debe acompañarse de una comprobación personal.
Cómo recuperar el flujo cuando algo sale mal
Cuando una pantalla no responde, mi primer paso no es borrar la aplicación. Compruebo si el resto del teléfono funciona, cambio de conexión si es posible y vuelvo a abrir LemFi una sola vez. Si el problema aparece únicamente en una red concreta, puede tratarse de la conexión y no del servicio. Si sucede en distintas redes y después de reiniciar, ya tiene más sentido considerar una incidencia de la app o de la cuenta.
La reinstalación debe ser una medida posterior, no automática. Antes de hacerlo, me aseguraría de recordar los datos necesarios para volver a entrar y de que la cuenta no depende de información que no tengo a mano. Borrar una app financiera durante una operación pendiente puede añadir una dificultad innecesaria. Primero conservaría las referencias, anotaría el estado visible y esperaría a tener claro qué se ha registrado.
Si una operación parece detenida, revisaría el historial y el saldo sin iniciar otra igual. Esta es una de las prácticas más útiles que he encontrado: tratar el historial como la fuente principal para saber si la acción llegó a guardarse. Una notificación que no aparece no demuestra por sí sola que el pago haya fallado, y una pantalla que tarda tampoco confirma que no se haya enviado.
En caso de necesitar ayuda, explicaría el problema con precisión: qué intentaba hacer, en qué paso se detuvo, qué mensaje apareció y si el movimiento figura en la cuenta. Evitaría describirlo simplemente como “no funciona”. Una explicación cronológica permite separar un problema de acceso, uno de datos incorrectos y uno relacionado con el estado de la operación. También conservaría las comunicaciones pertinentes, sin publicar información sensible en espacios públicos.
Cuando el problema está fuera de LemFi
No todo retraso en un pago internacional nace en la aplicación. Puede intervenir la conexión, el dispositivo, la información del destinatario o el recorrido posterior de la operación. Esta distinción es importante porque reinstalar LemFi no corregirá un dato bancario mal copiado ni acelerará necesariamente una revisión externa.
También hay que tener en cuenta que el destinatario puede interpretar “enviado” como “ya disponible”. Son dos momentos diferentes. Si la aplicación muestra que la operación fue creada, eso no obliga a que la otra persona vea el dinero inmediatamente en su cuenta. Antes de repetir el pago, yo confirmaría qué estado aparece en LemFi y preguntaría al receptor si ha revisado la cuenta correcta.
La comparación con las alternativas habituales ayuda a situar mejor la aplicación. Un banco tradicional suele ofrecer una relación más amplia con productos financieros, atención integrada y operaciones nacionales junto a las internacionales, pero puede resultar menos directo para quien solo quiere resolver un envío concreto. Los servicios especializados en transferencias pueden competir en rapidez, cobertura o condiciones según el país y la ruta. LemFi tiene sentido cuando su enfoque encaja con el corredor internacional que utilizas y cuando prefieres centralizar el proceso en una aplicación dedicada.
En cambio, no la elegiría a ciegas para cualquier destino. La utilidad real de una plataforma internacional depende del país de origen, del país receptor y del tipo de operación. Si tu prioridad es disponer de una sucursal, gestionar efectivo, contratar otros productos o resolver asuntos complejos cara a cara, un banco puede ser una opción más adecuada. Si solo realizas pagos internacionales de forma excepcional, comparar primero con tu entidad habitual también es razonable.
Detalles de uso que cambian la experiencia
El primer detalle es no confundir una interfaz limpia con una operación sin consecuencias. Antes de confirmar, leería la pantalla completa y no solo el importe grande. Los datos secundarios pueden ser los que indiquen el destinatario, la moneda o el estado del proceso. En una app financiera, la información pequeña merece la misma atención que el botón principal.
El segundo es crear una rutina para los pagos repetidos. Si envío dinero a la misma persona con frecuencia, mantendría una nota privada con los datos verificados y la fecha de la última comprobación, sin guardar información delicada en lugares inseguros. Cada operación seguiría necesitando una revisión, pero no tendría que reconstruir el contexto desde cero. Esto reduce errores de memoria sin convertir una copia antigua en una verdad permanente.
El tercero es separar las incidencias de acceso de las incidencias de pago. Si no puedo entrar, el problema está en la sesión o en la cuenta; si puedo entrar pero una operación no avanza, el diagnóstico es distinto. Mezclar ambos casos lleva a realizar acciones innecesarias. Yo anotaría exactamente qué parte funciona y cuál falla antes de pedir soporte o modificar la instalación.
El cuarto es elegir el momento. Para un pago urgente, no esperaría al último minuto ni utilizaría LemFi por primera vez justo cuando el dinero es imprescindible. Haría una operación pequeña o una prueba del flujo cuando no exista presión, siempre dentro de las condiciones que la propia cuenta permita. Así conozco dónde aparecen las confirmaciones y cómo consultar el historial antes de depender de la aplicación en una emergencia.
Estas prácticas no convierten la app en una solución universal, pero sí hacen que su propuesta sea más manejable. La mayor parte de la fricción que he observado en servicios de este tipo aparece en los bordes: datos incompletos, expectativas distintas sobre los tiempos, conexiones inestables o decisiones precipitadas después de una pantalla lenta.
Para quién encaja y quién debería buscar otra cosa
Recomendaría probar LemFi a quien envía dinero a familiares en otro país, recibe pagos internacionales o necesita una experiencia más centrada en ese tipo de movimiento que la de su banco cotidiano. También puede resultar cómoda para quien prefiere revisar sus operaciones desde el móvil y está dispuesto a comprobar con cuidado cada dato antes de confirmar.
No la recomendaría como única herramienta financiera a quien necesita una relación bancaria completa, gestiona muchos productos distintos o depende de asistencia presencial. Tampoco sería mi primera elección para alguien que no puede tolerar ninguna revisión, espera que cada operación sea instantánea o no quiere dedicar tiempo a comprobar destinatarios y estados. En finanzas, una aplicación gratuita no elimina la necesidad de entender lo que se está haciendo.
Su clasificación PEGI 3 indica que no está planteada como una aplicación con contenido restringido por edad, pero eso no significa que cualquier menor deba utilizarla sin supervisión. El dinero, los datos personales y los pagos internacionales requieren criterio adulto y una comprensión clara de la operación. La edad de contenido y la responsabilidad financiera no son exactamente la misma cosa.
Mi conclusión después de ponerla en contexto
LemFi es más convincente cuando se utiliza con un objetivo internacional concreto y una rutina ordenada. Me gusta que su identidad esté claramente enfocada en los pagos entre países, porque evita presentar una herramienta financiera generalista cuando el usuario busca resolver una necesidad específica. Su disponibilidad gratuita y su presencia en más de un millón de dispositivos hacen que sea fácil considerarla, aunque la valoración media de 3,8 también aconseja probarla con expectativas realistas.
Mi recomendación práctica es empezar sin urgencia: instalarla en un dispositivo compatible, mantener la versión al día, preparar correctamente los datos del destinatario y aprender a consultar el estado de una operación antes de enviar una cantidad importante. Si algo falla, primero separaría los problemas de conexión, acceso, datos y procesamiento; después evitaría duplicar el pago sin comprobar el historial.
En definitiva, no la elegiría solo porque diga que facilita los pagos internacionales, sino porque mi caso encaja con ese propósito y estoy dispuesto a revisar cada paso. Para una persona que necesita esa función con frecuencia, puede convertirse en una herramienta útil y sencilla de incorporar al día a día. Para quien busca un banco completo o una solución sin ningún tipo de verificación, las alternativas tradicionales o especializadas pueden ofrecer un ajuste más claro.
Mi veredicto es favorable, pero condicionado: LemFi merece una oportunidad como aplicación de finanzas para pagos internacionales, siempre que se use con paciencia y atención. La clave no está únicamente en abrir la cuenta o pulsar confirmar, sino en preparar bien la operación, interpretar correctamente sus estados y saber cuándo el inconveniente pertenece al teléfono, a los datos o al recorrido del dinero.
Preguntas frecuentes
01¿Qué es LemFi y para qué sirve?
LemFi es una aplicación financiera orientada principalmente a personas que viven en el extranjero y necesitan enviar dinero a familiares o amigos en otros países. Desde la app puedes consultar tipos de cambio, iniciar transferencias internacionales y revisar el estado de cada operación. Su disponibilidad, monedas admitidas y servicios pueden variar según el país de residencia y la normativa local.
02¿Es seguro utilizar LemFi para enviar dinero?
LemFi incorpora medidas habituales de seguridad financiera, como verificación de identidad, protección de la cuenta y controles destinados a prevenir fraudes y operaciones sospechosas. Aun así, ningún servicio digital está completamente libre de riesgos. Antes de transferir dinero, conviene comprobar cuidadosamente los datos del destinatario, activar las opciones de seguridad disponibles y descargar la aplicación únicamente desde tiendas oficiales.
03¿Qué documentos necesito para registrarme en LemFi?
Durante el registro, LemFi puede solicitar información personal y documentos para verificar tu identidad, especialmente si vas a realizar transferencias internacionales o utilizar funciones financieras adicionales. Normalmente pueden pedir un documento oficial vigente, datos de residencia y, en algunos casos, información sobre el origen de los fondos. Los requisitos exactos dependen del país y de las regulaciones aplicables.
04¿Cuánto cuesta enviar dinero con LemFi y qué tipo de cambio aplica?
El coste de una transferencia mediante LemFi depende del país de origen, el destino, la moneda, el método de pago y el importe enviado. La aplicación suele mostrar el tipo de cambio, las posibles comisiones y la cantidad que recibirá el destinatario antes de confirmar la operación. Recomendamos revisar siempre el resumen final, ya que las condiciones pueden cambiar.
05¿Cuánto tarda una transferencia y qué ocurre si tengo un problema?
El tiempo de entrega puede variar según el país, el banco receptor, los controles de verificación, los fines de semana y el método utilizado. Algunas transferencias pueden completarse rápidamente, mientras que otras requieren más tiempo. Puedes consultar el estado desde la aplicación y contactar con el servicio de atención al cliente si la operación se retrasa, aparece como rechazada o los datos del destinatario son incorrectos.


